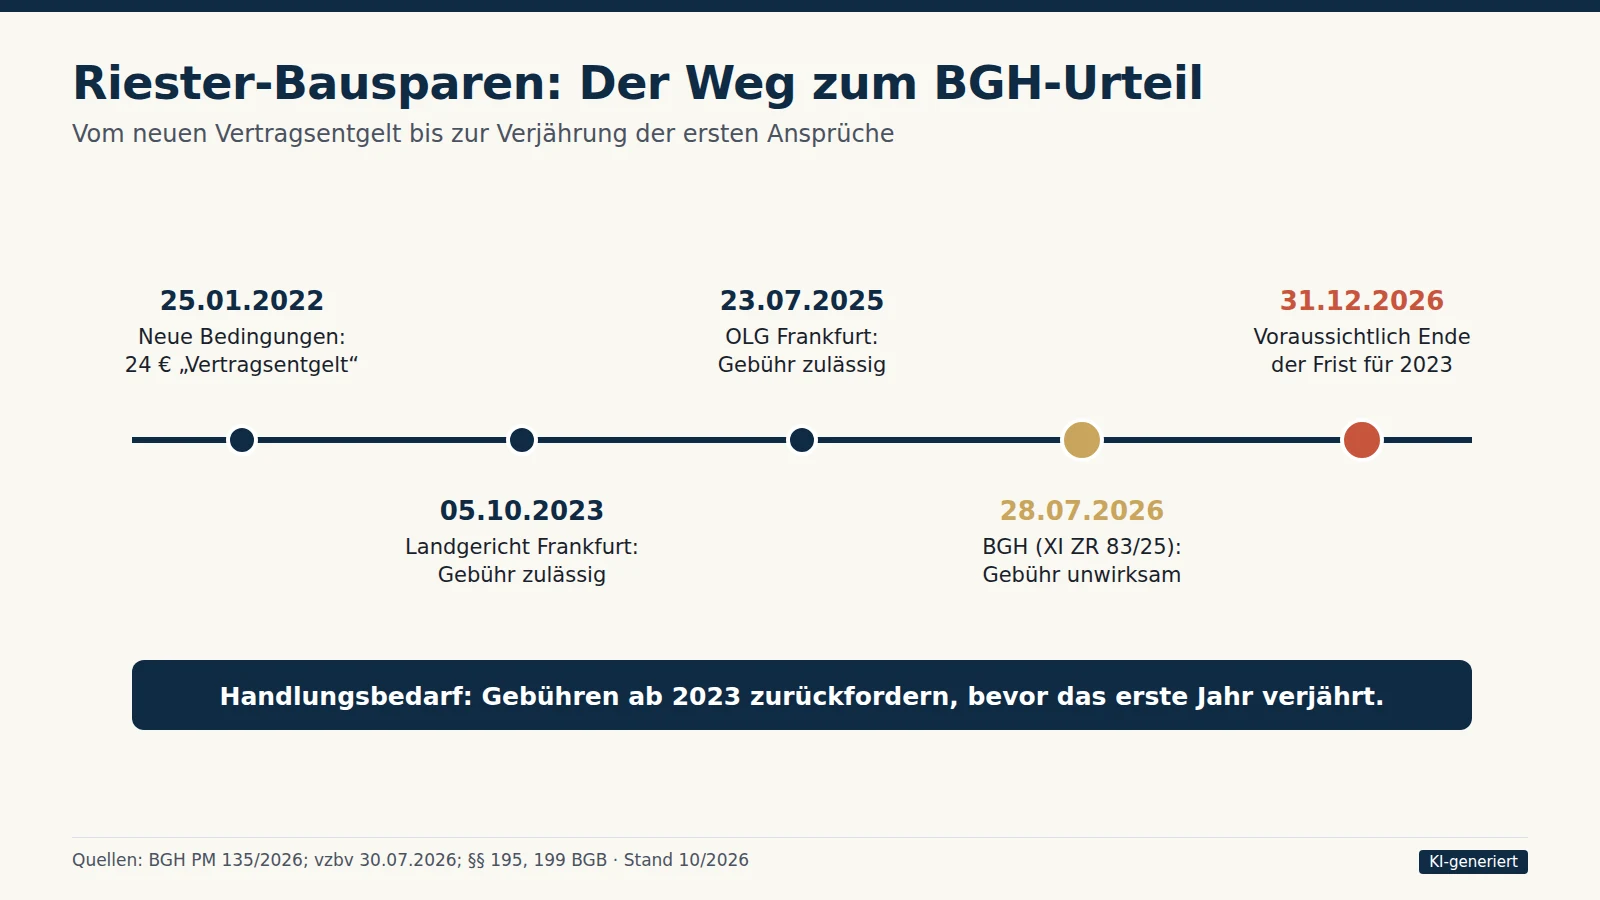
Unternehmerinnen, Selbstständige und Kapitalanleger führen ihre Finanzen meist mit klarem Blick auf Kosten. Ein Posten rutscht dabei leicht durch: das Jahresentgelt im privaten Riester-Bausparvertrag. Der Bundesgerichtshof hat am 28.07.2026 entschieden, dass ein solches pauschales Entgelt in der Sparphase unwirksam ist (Az. XI ZR 83/25). Der Betrag ist klein, der Aufwand ebenso – und die Frist für 2023 läuft voraussichtlich zum Jahresende ab.
Kurz erklärt
- Unwirksam: „Jahresentgelt“ 15 Euro und „Vertragsentgelt“ 24 Euro p. a. in der Sparphase von Riester-Bausparverträgen (BGH, Pressemitteilung 135/2026 vom 28.07.2026).
- § 2a AltZertG rechtfertigt die Entgelte laut BGH nicht.
- Rückforderung nach Einschätzung von Verbraucherschützern ab 2023 möglich; für 2023 Verjährung voraussichtlich mit Ablauf des 31.12.2026.
- Ein Forderungsschreiben allein hemmt die Verjährung grundsätzlich nicht – ein Schlichtungsantrag schon.
Worum geht es im Urteil?
Der Verbraucherzentrale Bundesverband (vzbv) hat gegen die Landesbank Hessen-Thüringen (LBS Hessen-Thüringen) auf Unterlassung geklagt (vzbv, 30.07.2026). Betroffen waren zwei Klauseln für Riester-Bausparverträge: ein Jahresentgelt von 15 Euro in älteren Bedingungen und ein Vertragsentgelt von 24 Euro jährlich in der Sparphase nach den Bedingungen seit dem 25.01.2022.
Landgericht (05.10.2023, Az. 2-28 O 93/23) und Oberlandesgericht Frankfurt am Main (23.07.2025, Az. 17 U 192/23) wiesen die Klage ab. Der BGH gab ihr statt: Beide Klauseln sind nach § 307 Abs. 1, Abs. 2 Nr. 1 BGB unwirksam, weil die Bausparkasse Kosten für Verwaltungstätigkeiten abwälzt, die sie überwiegend im eigenen Interesse erbringt. Dass § 2a AltZertG Verwaltungskosten als Kostenart nennt, bedeutet keine gesetzgeberische Billigung einer konkreten Entgeltklausel (BGH, Pressemitteilung 135/2026).
Für klassische Bausparverträge galt dies bereits seit dem Urteil vom 15.11.2022 (Az. XI ZR 551/21, laut LTO). Nun ist der Riester-Bereich nachgezogen.
Lohnt sich das für Sie?
Wirtschaftlich betrachtet ist die Antwort einfach: Der Aufwand liegt bei wenigen Minuten, das Kostenrisiko bei null. Rechenbeispiel für die Jahre 2023 bis 2026:
- 15 Euro × 4 Jahre = 60 Euro je Vertrag
- 24 Euro × 4 Jahre = 96 Euro je Vertrag
- Zwei Verträge im Haushalt mit Vertragsentgelt: 192 Euro
Ist das Entgelt für 2026 noch nicht belastet, rechnen Sie mit drei Jahren. Nach Fristablauf schuldet die Bausparkasse Verzugszinsen von fünf Prozentpunkten über dem Basiszinssatz (§ 288 Abs. 1 BGB); bei einem Basiszinssatz von 1,52 Prozent seit dem 01.07.2026 (Deutsche Bundesbank) sind das 6,52 Prozent p. a. Finanztip beziffert die mögliche Erstattung je Vertrag inklusive Zinsen auf rund 100 Euro (31.07.2026). Laut Finanztip existieren rund 1,5 Millionen Riester-Bausparverträge – nicht alle mit einer solchen Klausel.
Gerade wer Kosten im Betrieb konsequent optimiert, sollte diesen Posten nicht ignorieren. Eine Dienstleistung mit Erfolgsprovision braucht es dafür nicht.
Übersicht: Beträge und Fristen
| Jahr der Abbuchung | Jahresentgelt (ältere Verträge) | Vertragsentgelt (Bedingungen ab 25.01.2022) | Verjährung voraussichtlich |
|---|---|---|---|
| 2023 | 15 € | 24 € | 31.12.2026 |
| 2024 | 15 € | 24 € | 31.12.2027 |
| 2025 | 15 € | 24 € | 31.12.2028 |
| 2026 (falls abgebucht) | 15 € | 24 € | 31.12.2029 |
| Summe ohne Zinsen | 60 € | 96 € |
Die Verjährung beträgt in der Regel drei Jahre ab dem Ende des Jahres, in dem die Gebühr abgebucht wurde (§§ 195, 199 BGB). Ob bei Ihrem Vertrag 15 oder 24 Euro abgebucht wurden, sehen Sie auf dem Jahreskontoauszug.
Wie gehen Sie in fünf Schritten effizient vor?
- Belastungen identifizieren: Jahresauszüge ab 2023 auf „Jahresentgelt“, „Vertragsentgelt“ oder ähnliche Posten prüfen.
- Schreiben vorbereiten: Musterbrief mit Vertragsnummer, Beträgen und Auszahlungsweg (Bausparkonto oder IBAN) ausfüllen.
- Frist setzen: 14 Tage ab Zugang, konkretes Datum.
- Zugang dokumentieren: Einschreiben oder Kundenpostfach mit Eingangsbestätigung.
- Bei Ablehnung schlichten: Für Landesbausparkassen die Verbraucherschlichtungsstelle beim Bundesverband Öffentlicher Banken Deutschlands (VÖB), für private Bausparkassen die Schlichtungsstelle Bausparen – jeweils kostenfrei für Verbraucher.
Zur Verjährung: Rückzahlungsansprüche verjähren regelmäßig in drei Jahren ab Jahresende (§§ 195, 199 BGB). Für 2023 endet die Frist danach voraussichtlich am 31.12.2026. Eine bloße Zahlungsaufforderung hemmt die Verjährung grundsätzlich nicht (Verbraucherzentrale, Stand 2026); ein Schlichtungsantrag kann sie hemmen (§ 204 Abs. 1 Nr. 4 BGB). Planen Sie den Versand deshalb so, dass bei einer Ablehnung noch Zeit bleibt.
Gebühren im Bausparvertrag: Was bleibt, was fällt?
Für eine saubere Kostenbilanz lohnt die Unterscheidung der Gebührenarten nach der BGH-Rechtsprechung:
- Abschlussgebühr: wirksam (07.12.2010, Az. XI ZR 3/10) – keine Erstattung.
- Darlehensgebühr bei Auszahlung des Bauspardarlehens: unwirksam (08.11.2016, Az. XI ZR 552/15).
- Kontogebühr in der Darlehensphase: unwirksam (09.05.2017, Az. XI ZR 308/15).
- Jahresentgelt in der Sparphase: unwirksam bei klassischen Verträgen (2022) und bei Riester-Verträgen (2026).
Ansprüche aus den älteren Gebührenarten dürften wegen Zeitablaufs häufig verjährt sein. Aktuell relevant ist daher vor allem das Jahresentgelt der letzten Jahre. Wer mehrere Bausparverträge im Haushalt führt – etwa einen eigenen Riester-Vertrag und einen des Partners –, sollte alle in einem Durchgang prüfen und je Vertrag ein eigenes Schreiben versenden. Das hält die Zuordnung bei der Bausparkasse einfach.
Die Erstattung lässt sich zudem gezielt steuern: Eine Gutschrift auf dem Bausparkonto erhöht das Guthaben für ein späteres Immobilienvorhaben; eine Überweisung auf das Privatkonto schafft Liquidität. Beides ist im Musterbrief vorgesehen.
Und Verträge bei anderen Anbietern?
Das Unterlassungsurteil betrifft die beklagte Bausparkasse. Der vzbv sieht grundsätzlich auch Rückzahlungsansprüche bei ähnlichen Kostenklauseln anderer Anbieter (zitiert im Handelsblatt, Juli 2026). Prüfen Sie daher alle Riester-Bausparverträge im Haushalt anhand der jeweiligen Bedingungen. Die Abschlussgebühr ist davon nicht erfasst; sie hat der BGH 2010 als wirksam angesehen (07.12.2010, Az. XI ZR 3/10).
Wir sind keine Anwälte; dieser Beitrag ist keine Rechtsberatung. Im Zweifel wenden Sie sich an eine Verbraucherzentrale oder eine Rechtsanwältin bzw. einen Rechtsanwalt.
Häufige Fragen
Welche Jahre sind erstattungsfähig?
Nach Einschätzung von Verbraucherschützern die Entgelte ab 2023. Ob auch ältere Entgelte noch durchsetzbar sind, ist nicht abschließend geklärt; der Musterbrief fordert deshalb alle nicht verjährten Entgelte zurück.
Reicht ein Schreiben, um die Frist zu wahren?
Grundsätzlich nicht. Eine Hemmung tritt etwa durch einen Schlichtungsantrag oder eine Klage ein.
Wohin wird erstattet?
Nach Ihrer Wahl: Gutschrift auf das Bausparkonto oder Überweisung auf ein Konto Ihrer Wahl.
Berührt die Erstattung die Riester-Förderung?
Dazu äußert sich die BGH-Pressemitteilung nicht. Bei Fragen zur Verbuchung hilft Ihre Bausparkasse oder eine Beratungsstelle.
Was kostet die Schlichtung?
Für Verbraucher nichts; lediglich eigene Auslagen fallen an.
Ist eine Kanzlei nötig?
In der Regel nicht. Bei Sonderfragen, etwa zum Verjährungsbeginn, ist Beratung durch Verbraucherzentrale oder Anwalt sinnvoll.
Musterbrief: direkt am PC ausfüllen und ausdrucken
Öffnen Sie das PDF, tragen Sie Ihre Daten in die Felder ein und drucken Sie den Brief aus. Alternativ gibt es ihn als Word-Datei.
Brief öffnen, ausfüllen und drucken (PDF) · Word-Datei herunterladen
Fragen zu Ihrem Riester-Vertrag, zur Eigenheimrente oder zur Finanzierung? Zur kostenlosen Anfrage
Quellen:
- Bundesgerichtshof, Pressemitteilung Nr. 135/2026 vom 28.07.2026: bundesgerichtshof.de
- vzbv, Meldung vom 30.07.2026: vzbv.de
- Verbraucherzentrale, Bausparkassen-Entgelte zurückfordern, Stand 2026: verbraucherzentrale.de
- Finanztip, Pressemitteilung vom 31.07.2026: finanztip.de
- Handelsblatt, Juli 2026: handelsblatt.com
- LTO zu XI ZR 551/21, 15.11.2022: lto.de
- Bundesgerichtshof zu XI ZR 3/10, 07.12.2010: bundesgerichtshof.de
- Wettbewerbszentrale zu XI ZR 552/15, 08.11.2016: wettbewerbszentrale.de
- LTO zu XI ZR 308/15, 09.05.2017: lto.de
- Deutsche Bundesbank, Basiszinssatz zum 01.07.2026: bundesbank.de
- Schlichtungsstelle Bausparen, FAQ und weitere Schlichtungsstellen: schlichtungsstelle-bausparen.de, Weitere Schlichtungsstellen
- §§ 195, 199, 204, 288, 307 BGB: gesetze-im-internet.de
Stand: 01.10.2026
Neu ab 2027: Altersvorsorgedepot
Neues Altersvorsorgedepot: Was bedeutet die Reform für Bausparer?
Ab dem 1. Januar 2027 startet die neue geförderte Altersvorsorge mit dem Altersvorsorgedepot. Die höheren Zulagen gelten auch für die Eigenheimrente mit Bausparvertrag, also für alle, die mit gefördertem Geld auf die eigene Immobilie sparen:
- bis 540 €Grundzulage pro Jahr (50 Cent je Euro auf die ersten 360 €, 25 Cent je Euro bis 1.800 €)
- bis 300 €Zulage pro Kind und Jahr
- 200 €Einmal-Bonus für Berufseinsteiger unter 25
- BausparenEigenheimrente mit Altersvorsorge-Bausparvertrag bleibt förderfähig
Für das eigene Zuhause ist der geförderte Bausparvertrag oft die passendere Wahl: Sie sichern sich ein Bauspardarlehen mit festem Zins und setzen die Zulagen direkt für Kauf, Bau oder Entschuldung ein. Bestehende Verträge können Sie weiterführen oder ab 2027 in die neue Förderung holen.
Möchten Sie wissen, wie Sie die neue Förderung am besten nutzen?
Kostenlos und unverbindlich. Quellen: Altersvorsorgereformgesetz (Bundesrat 08.05.2026), Schwäbisch Hall (Stand 15.09.2026), LBS; Stand 10/2026. Details zum Wechsel klärt das Gespräch.
Gewerbliche Finanzierung anfragen
Lassen Sie Ihre Unternehmens- oder Holding-Finanzierung unverbindlich prüfen.
Jetzt unverbindlich anfragen →Kostenlos und unverbindlich · dauert etwa 1 Minute