Kurz erklärt
- Der Beleihungsauslauf gibt an, welcher Anteil des Objektwerts durch ein Darlehen finanziert wird: Darlehensbetrag geteilt durch Objektwert mal 100.
- Der LTV (Loan-to-Value) bezieht sich meist auf den Marktwert, der Beleihungsauslauf auf den vorsichtiger ermittelten Beleihungswert und fällt bei gleichem Darlehen daher höher aus.
- Der Beleihungswert darf den Marktwert nicht übersteigen und liegt wegen seiner vorsichtigen Ermittlung in der Regel darunter (Quellen: § 16 Abs. 2 PfandBG; vdp, Broschüre „Der Beleihungswert“, abgerufen 10/2026).
- Pfandbriefbanken dürfen Hypotheken nur bis zur Höhe der ersten 60 Prozent des Beleihungswerts zur Deckung von Hypothekenpfandbriefen verwenden (Quelle: § 14 PfandBG, abgerufen 10/2026).
- Welchen Auslauf eine Bank im Einzelfall akzeptiert, hängt von Objektart, Lage, Bonität und Institut ab.
Was ist der Beleihungsauslauf?
Der Beleihungsauslauf gibt an, welcher Anteil des Objektwerts durch Darlehen finanziert wird. Er ist eine der wichtigsten Kennzahlen für das Risiko einer Immobilienfinanzierung: Je niedriger der Auslauf, desto größer der Puffer der Bank für den Fall, dass das Objekt verwertet werden muss. Im englischen Sprachgebrauch heißt die Kennzahl Loan-to-Value (LTV).
Für Sie als Darlehensnehmer ist die Kennzahl aus zwei Gründen wichtig: Sie beeinflusst, ob und in welchem Umfang eine Bank finanziert, und sie zeigt, wie viel Eigenkapital Sie voraussichtlich einbringen müssen.
Wie lautet die Formel für den Beleihungsauslauf?
Beleihungsauslauf (%) = Darlehensbetrag ÷ Objektwert × 100
Entscheidend ist, welcher Wert im Nenner steht:
- Marktwert oder Kaufpreis: Der aktuell erzielbare Preis. Auf dieser Basis wird der LTV im engeren Sinn berechnet.
- Beleihungswert: Ein vorsichtig ermittelter Wert, der während der gesamten Dauer der Beleihung bei einem Verkauf voraussichtlich erzielt werden kann – ohne Berücksichtigung vorübergehender Marktschwankungen. Er darf den Marktwert nicht übersteigen und liegt wegen seiner vorsichtigen Ermittlung in der Regel darunter (Quellen: § 16 Abs. 2 PfandBG; vdp, Broschüre „Der Beleihungswert“, abgerufen 10/2026).
Worin unterscheiden sich Marktwert und Beleihungswert?
| Merkmal | Marktwert | Beleihungswert |
|---|---|---|
| Blickrichtung | Aktuell erzielbarer Preis | Nachhaltig erzielbarer Wert über die Dauer der Beleihung |
| Marktschwankungen | Werden abgebildet | Werden bewusst ausgeglichen |
| Ermittlung | Gutachten, Vergleichspreise, Kaufpreis | Verfahren der Bank, bei Pfandbriefbanken nach der Beleihungswertermittlungsverordnung |
| Typische Verwendung | LTV, Kaufentscheidung | Beleihungsauslauf, Kreditentscheidung |
Wie ordnen Banken die Kennzahl ein?
Eine gesetzliche Bezugsgröße ist die Beleihungsgrenze für Pfandbriefbanken: Hypotheken dürfen nur bis zur Höhe der ersten 60 Prozent des Beleihungswerts zur Deckung von Hypothekenpfandbriefen verwendet werden (Quelle: § 14 Pfandbriefgesetz, abgerufen 10/2026). Dieser Teil wird in der Praxis häufig als erstrangiger Realkredit bezeichnet. Darlehen über diese Grenze hinaus sind möglich, werden aber anders refinanziert und häufig mit zusätzlichen Anforderungen verbunden.
Welchen Auslauf eine Bank im Einzelfall akzeptiert, hängt von Objektart, Lage, Bonität und Institut ab. Allgemeingültige Höchstwerte gibt es nicht.
Wie sieht ein Rechenbeispiel zum Beleihungsauslauf aus?
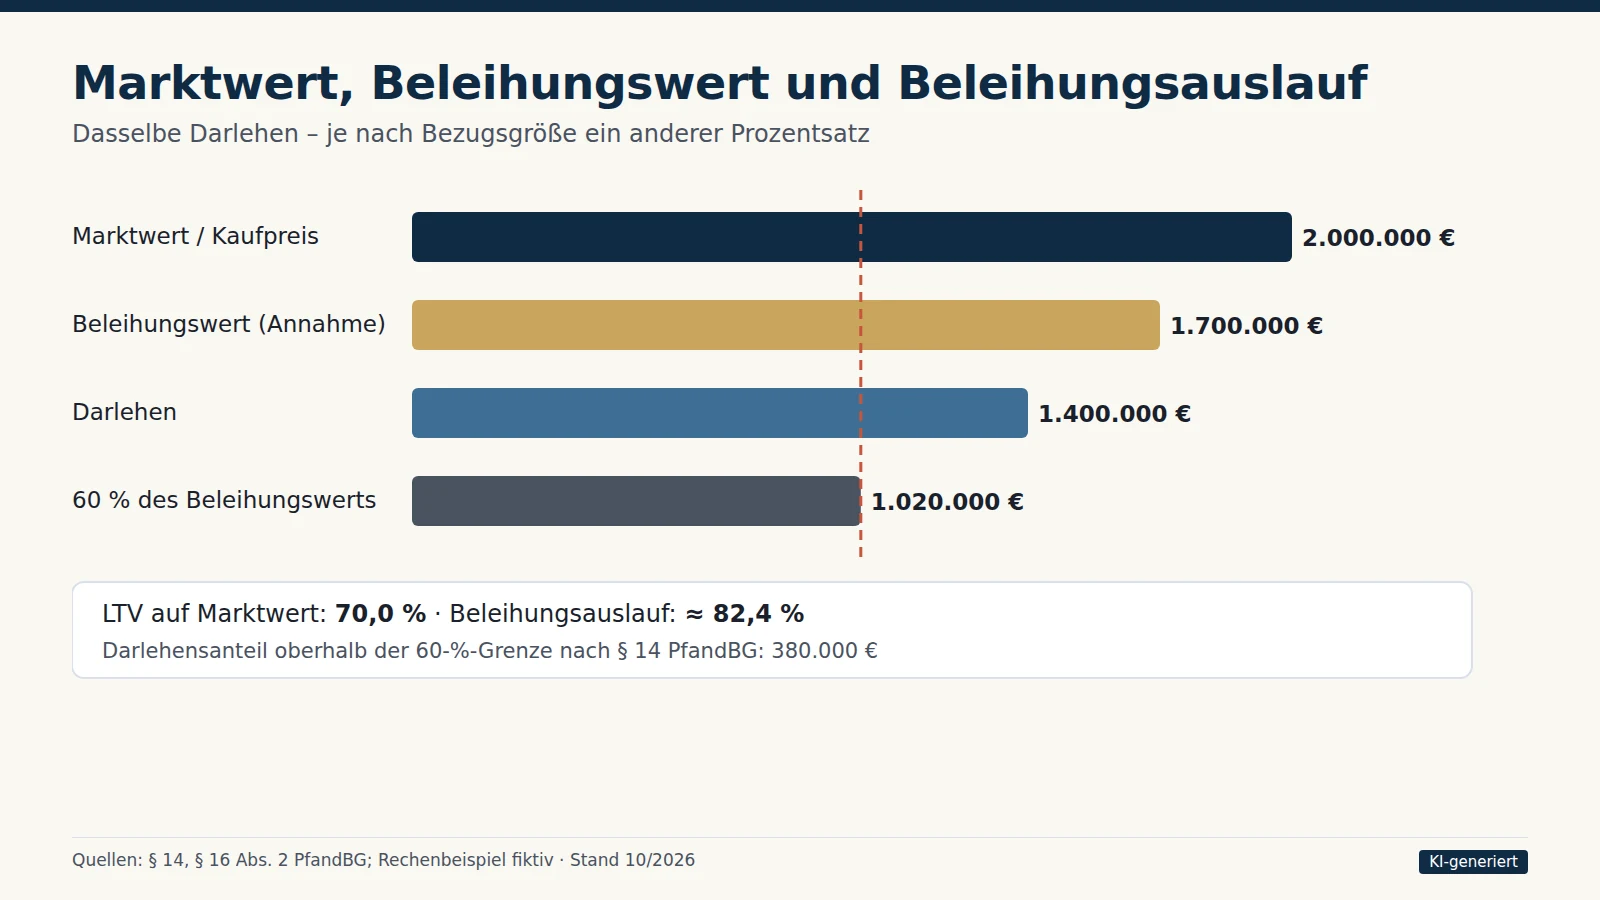
Rechenbeispiel mit angenommenen Werten: Ein Wohn- und Geschäftshaus wird für 2.000.000 Euro gekauft; dies entspricht dem Marktwert. Die Bank ermittelt einen Beleihungswert von 1.700.000 Euro. Geplant ist ein Darlehen von 1.400.000 Euro.
| Kennzahl | Berechnung | Ergebnis |
|---|---|---|
| LTV (auf Marktwert) | 1.400.000 ÷ 2.000.000 | 70,0 % |
| Beleihungsauslauf (auf Beleihungswert) | 1.400.000 ÷ 1.700.000 | ≈ 82,4 % |
| 60 % des Beleihungswerts | 0,6 × 1.700.000 | 1.020.000 € |
| Darlehensanteil darüber | 1.400.000 – 1.020.000 | 380.000 € |
Das Beispiel zeigt: Dasselbe Darlehen kann je nach Bezugsgröße sehr unterschiedlich „hoch“ wirken. Fragen Sie deshalb immer, auf welchen Wert sich eine Angabe bezieht.
Wie wirkt sich mehr Eigenkapital aus?
Fortführung des Rechenbeispiels: Bringen Sie statt 600.000 Euro nun 800.000 Euro Eigenkapital ein, sinkt das Darlehen auf 1.200.000 Euro. Der LTV auf den Marktwert beträgt dann 60,0 Prozent, der Beleihungsauslauf auf den angenommenen Beleihungswert rund 70,6 Prozent. Der Anteil oberhalb der 60-Prozent-Grenze schrumpft auf 180.000 Euro (1.200.000 – 1.020.000).
Wie senken Sie den Beleihungsauslauf?
- Mehr Eigenkapital einbringen: Das reduziert das Darlehen unmittelbar.
- Zusätzliche Sicherheiten stellen: Etwa weitere Grundschulden oder Bürgschaften, sofern die Bank sie akzeptiert.
- Kaufpreis verhandeln: Ein niedrigerer Preis senkt den Finanzierungsbedarf.
- Wert steigern: Modernisierungen können den Wert erhöhen; die Bank beurteilt dies jedoch nach eigenen Maßstäben.
Ergänzend zum Auslauf prüfen Banken die Kapitaldienstfähigkeit. Die Rendite und den Kaufpreisfaktor können Sie ebenfalls vorab ermitteln.
Wie viel Eigenkapital ergibt sich aus einem Ziel-Auslauf?
Umgekehrt lässt sich rechnen, welches Darlehen und welches Eigenkapital zu einem bestimmten Beleihungsauslauf passen. Grundlage ist das Rechenbeispiel von oben: Kaufpreis 2.000.000 Euro, angenommener Beleihungswert 1.700.000 Euro und angenommene Erwerbsnebenkosten von 200.000 Euro. Es handelt sich um eine eigene Rechnung, nicht um Vorgaben einer Bank.
| Beleihungsauslauf | Darlehen | Eigenkapital inkl. Nebenkosten |
|---|---|---|
| 60 % | 1.020.000 € | 1.180.000 € |
| 70 % | 1.190.000 € | 1.010.000 € |
| 80 % | 1.360.000 € | 840.000 € |
| 90 % | 1.530.000 € | 670.000 € |
Jeder zusätzliche Prozentpunkt Auslauf entspricht hier 17.000 Euro Darlehen. Welcher Auslauf für Ihr Objekt erreichbar ist, hängt neben dem Wert auch von Kapitaldienstfähigkeit und Bonität ab.
Welche Faktoren bestimmen den Beleihungswert?
- Nachhaltig erzielbarer Ertrag: Banken setzen Mieten an, die langfristig erzielbar erscheinen, nicht Spitzenmieten.
- Lage und Marktgängigkeit: Wie leicht ließe sich das Objekt im Verwertungsfall verkaufen oder vermieten?
- Drittverwendbarkeit: Spezialimmobilien werden vorsichtiger bewertet als flexibel nutzbare Flächen.
- Zustand und Restnutzungsdauer: Instandhaltungsstau und anstehende Modernisierungen mindern den Wert.
- Sicherheitsabschläge: Die Ermittlung ist bewusst vorsichtig, bei Pfandbriefbanken nach der Beleihungswertermittlungsverordnung.
Häufige Fragen
Was ist der Unterschied zwischen LTV und Beleihungsauslauf?
Beide setzen das Darlehen ins Verhältnis zum Objektwert. Der LTV bezieht sich meist auf den Marktwert, der Beleihungsauslauf auf den vorsichtiger ermittelten Beleihungswert. Der Beleihungsauslauf fällt daher bei gleichem Darlehen höher aus.
Kann ich den Beleihungswert selbst berechnen?
Nein, nicht verbindlich. Banken ermitteln ihn nach eigenen Verfahren, Pfandbriefbanken nach den Vorgaben der Beleihungswertermittlungsverordnung. Für den Rechner können Sie einen geschätzten Wert eingeben.
Wie senke ich den Beleihungsauslauf?
Durch mehr Eigenkapital, zusätzliche Sicherheiten oder einen niedrigeren Kaufpreis. Hintergründe im Ratgeber Beleihungswert und Beleihungsauslauf.
Gibt es einen Höchstwert für den Beleihungsauslauf?
Einen allgemeingültigen Höchstwert gibt es nicht. Für Pfandbriefbanken besteht die 60-Prozent-Grenze für die Deckung von Hypothekenpfandbriefen; darüber hinaus legt jede Bank eigene Anforderungen fest.
Spielt der Beleihungsauslauf auch bei Betriebsimmobilien eine Rolle?
Ja. Bei gewerblichen Objekten bewerten Banken zusätzlich die Drittverwendbarkeit. Je spezieller das Objekt, desto vorsichtiger fällt der Beleihungswert häufig aus. Mehr dazu unter Immobilienfinanzierung für Unternehmer.
Gilt der Rechner auch für Kapitalanlagen?
Ja. Für vermietete Objekte ist der Beleihungsauslauf ebenso relevant; hier kommt die Kapitaldienstdeckung als zweite zentrale Kennzahl hinzu, siehe Finanzierung für Kapitalanleger.
Wer erstellt das Wertgutachten?
In der Regel beauftragt die Bank einen eigenen oder externen Gutachter. Ein von Ihnen vorgelegtes Gutachten kann die Bank berücksichtigen, ist aber nicht an dessen Ergebnis gebunden.
Wirkt sich ein hoher Auslauf auf die Konditionen aus?
Häufig ja, denn ein höherer Auslauf bedeutet für die Bank mehr Risiko. Wie stark, ist von Institut zu Institut verschieden. Konkrete Konditionen nennen wir bewusst nicht.
Sie möchten wissen, wie eine Bank Ihr Objekt einordnet? Wir leiten Ihre Anfrage an genau einen spezialisierten Finanzierungspartner weiter.
Quellen:
- § 14 Pfandbriefgesetz (PfandBG) – Beleihungsgrenze, Gesetzestext, Stand 10/2026
- § 16 Abs. 2 Pfandbriefgesetz (PfandBG) – Beleihungswert, Gesetzestext, Stand 10/2026
- Verband deutscher Pfandbriefbanken (vdp): Broschüre „Der Beleihungswert“, 4. Auflage 2016, pfandbrief.de, abgerufen 10/2026
- Beleihungswertermittlungsverordnung (BelWertV), Gesetzestext, Stand 10/2026
Stand: 01.10.2026