Kurz erklärt
- Die Kapitaldienstfähigkeit beschreibt, ob ein Objekt oder Unternehmen Zins und Tilgung aus den laufenden Erträgen dauerhaft bezahlen kann.
- Der DSCR berechnet sich als jährlicher Reinertrag geteilt durch den jährlichen Kapitaldienst; ein Wert von 1,0 bedeutet, dass die Erträge den Kapitaldienst exakt decken.
- Als Orientierung werden in Fachbeiträgen Mindestwerte zwischen etwa 1,1 und 1,35 genannt (Quellen: Dr. Klein Wowi, 07/2023; Wikipedia „Debt service coverage ratio“, abgerufen 10/2026); verbindliche Grenzwerte gibt es nicht.
- Eine höhere Tilgung senkt den DSCR, obwohl sie Vermögen aufbaut, weil sie den Kapitaldienst erhöht.
- Ihr Ergebnis ist eine Orientierung und keine Zusage; Banken rechnen mit eigenen, vorsichtigeren Annahmen.
Was ist die Kapitaldienstfähigkeit?
Die Kapitaldienstfähigkeit beschreibt, ob ein Objekt oder ein Unternehmen aus seinen laufenden Erträgen Zins und Tilgung dauerhaft bezahlen kann. Bei vermieteten Immobilien wird sie häufig als Kapitaldienstdeckungsgrad oder Debt Service Coverage Ratio (DSCR) ausgedrückt. Die Kennzahl zeigt, wie oft der jährliche Kapitaldienst durch den Reinertrag gedeckt ist.
Für Banken ist sie eine zentrale Frage jeder Finanzierung: Nicht der Verkaufswert allein zählt, sondern ob die Immobilie oder der Betrieb die Belastung aus eigener Kraft trägt. Bei Kapitalanlagen steht der Mietertrag im Vordergrund, bei Betriebsimmobilien der Cashflow des Unternehmens.
Wie lautet die Formel für den DSCR?
DSCR = Jährlicher Reinertrag ÷ Jährlicher Kapitaldienst
- Reinertrag: Jahresnettokaltmiete abzüglich der nicht auf Mieter umlegbaren Bewirtschaftungskosten (etwa Verwaltung, Instandhaltung, Mietausfallwagnis). Bei Betriebsimmobilien tritt häufig der Cashflow des Unternehmens an diese Stelle.
- Kapitaldienst: Summe aus Zins- und Tilgungszahlungen eines Jahres für alle Darlehen, die auf dem Objekt lasten.
Ein Wert von 1,0 bedeutet: Die Erträge decken den Kapitaldienst exakt. Liegt der Wert darunter, muss die Differenz aus anderen Mitteln aufgebracht werden.
Wie berechnen Sie den Kapitaldienst Schritt für Schritt?
Der Kapitaldienst ergibt sich aus Darlehensbetrag, Zinssatz und anfänglicher Tilgung. Bei einem Annuitätendarlehen bleibt die Jahresrate gleich, in der vereinfachten Rechnung wird sie aus Zins plus Anfangstilgung bestimmt.
- Darlehensbetrag festlegen, zum Beispiel die Summe aller Darlehen auf dem Objekt.
- Zinssatz und anfängliche Tilgung als eigene, vorsichtige Annahmen wählen.
- Beide Prozentsätze addieren und mit dem Darlehensbetrag multiplizieren: Das ergibt den jährlichen Kapitaldienst.
- Reinertrag aus Miete und nicht umlagefähigen Kosten ermitteln.
- Reinertrag durch Kapitaldienst teilen.
Wie ordnen Banken die Kennzahl ein?
Feste, allgemeingültige Grenzwerte gibt es nicht. Jedes Institut legt eigene Anforderungen fest, die von Objektart, Lage, Mieterstruktur und Gesamtbonität abhängen. Als häufig genannte Orientierung werden in Fachbeiträgen Mindestwerte zwischen etwa 1,1 und 1,35 genannt (Quellen: Dr. Klein Wowi, Fachbeitrag „Wichtige finanzwirtschaftliche Kennzahlen kennen und steuern“, 07/2023; Wikipedia „Debt service coverage ratio“, abgerufen 10/2026, überwiegend bezogen auf die US-Marktpraxis). Banken rechnen zudem oft mit eigenen, vorsichtigen Annahmen für Bewirtschaftungskosten und mit einem Zinsaufschlag für die Zeit nach der Zinsbindung.
Verstehen Sie das Ergebnis des Rechners daher als Orientierung, nicht als Zusage.
Wie sieht ein Rechenbeispiel zum DSCR aus?
Rechenbeispiel mit angenommenen Werten: Ein Mehrfamilienhaus erzielt eine Jahresnettokaltmiete von 120.000 Euro. Die nicht umlagefähigen Bewirtschaftungskosten werden mit 18.000 Euro angesetzt. Das Darlehen beträgt 1.500.000 Euro, angenommen werden 4,0 Prozent Zins und 2,0 Prozent anfängliche Tilgung.
| Position | Betrag |
|---|---|
| Jahresnettokaltmiete | 120.000 € |
| – nicht umlagefähige Kosten | 18.000 € |
| = Reinertrag | 102.000 € |
| Kapitaldienst (6,0 % von 1.500.000 €) | 90.000 € |
| DSCR | 102.000 ÷ 90.000 ≈ 1,13 |
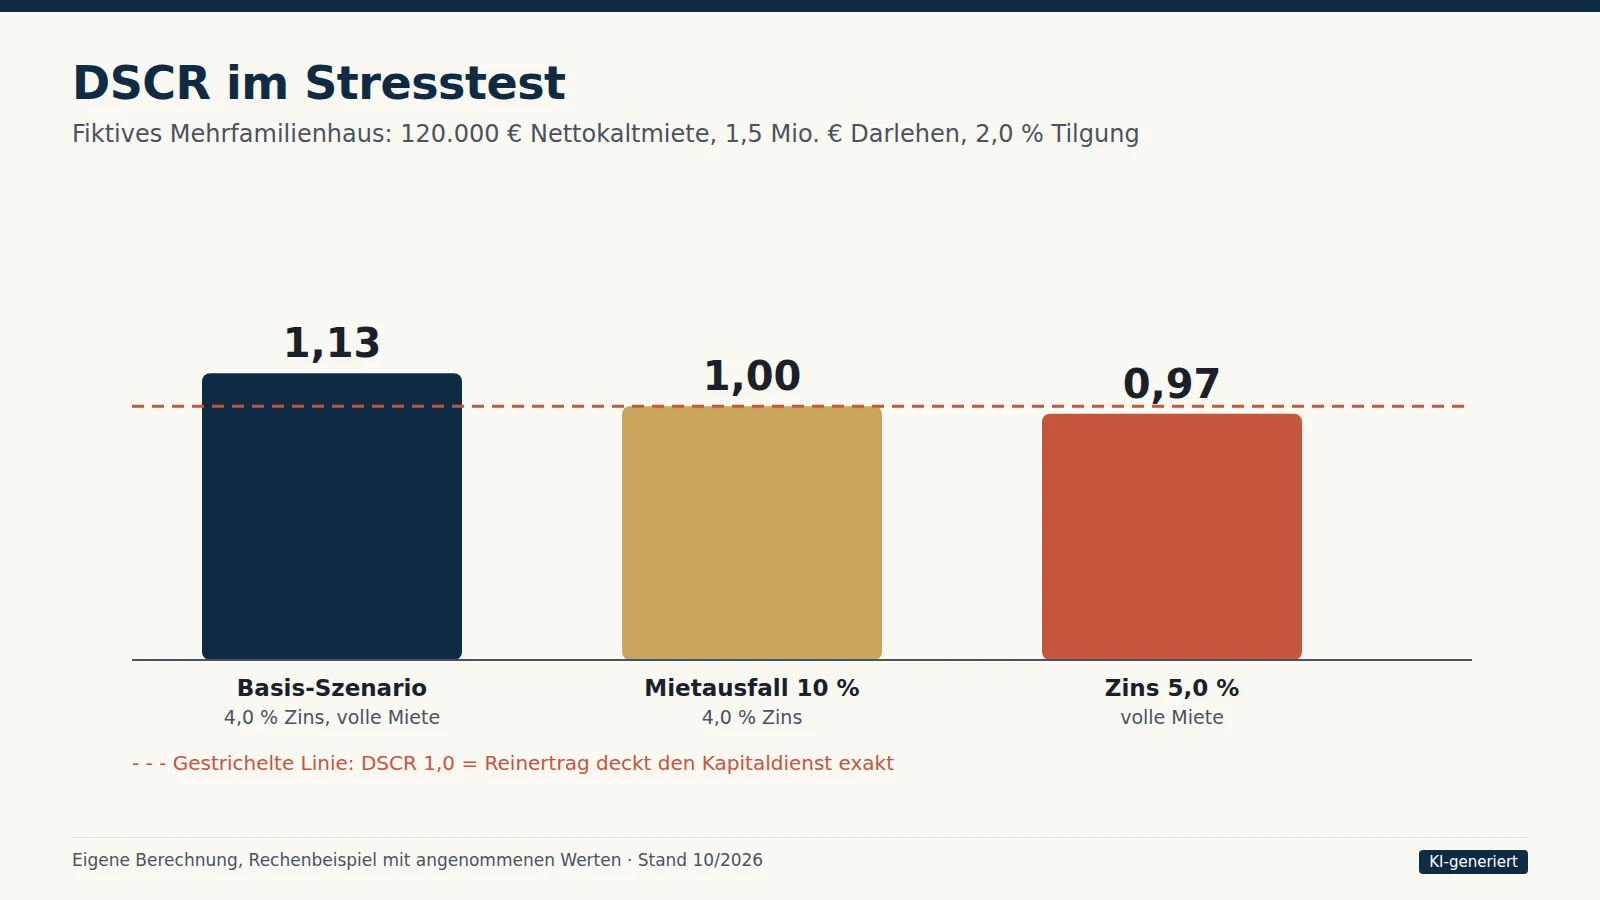
Steigt der angenommene Zinssatz bei gleicher Tilgung auf 5,0 Prozent, erhöht sich der Kapitaldienst auf 105.000 Euro. Der DSCR sinkt dann auf rund 0,97 – die Mieten würden den Kapitaldienst nicht mehr vollständig decken. Solche Szenarien sollten Sie vor einer Investition durchrechnen.
Was passiert bei einem Mietausfall?
Fortführung des Rechenbeispiels: Fällt in unserem Beispiel ein Zehntel der Nettokaltmiete aus (12.000 Euro), sinkt der Reinertrag auf 90.000 Euro. Bei unverändertem Kapitaldienst von 90.000 Euro läge der DSCR bei 1,0. Der Puffer gegen Leerstand ist damit aufgebraucht. Das zeigt, warum Banken Mietausfallwagnis und Leerstand ausdrücklich berücksichtigen.
Welche Stellschrauben verbessern die Kapitaldienstdeckung?
- Mehr Eigenkapital: Ein niedrigeres Darlehen senkt den Kapitaldienst.
- Niedrigere Anfangstilgung: Sie reduziert die Jahresrate, verlängert aber die Laufzeit der Schuld.
- Geringerer Kaufpreis: Bei gleicher Miete sinkt der Finanzierungsbedarf.
- Höhere Miete oder weniger Leerstand: Mietsteigerungspotenzial sollten Sie vorsichtig und getrennt betrachten.
- Längere Zinsbindung oder Zinssicherung: Sie schafft Planbarkeit, siehe Zinssicherung mit Swap und Cap.
Welche Fehler passieren bei der Berechnung häufig?
- Bruttomiete einschließlich Nebenkosten statt der Nettokaltmiete verwenden
- Nicht umlagefähige Kosten und Instandhaltung vergessen
- Nur das Objekt betrachten und andere Darlehen auf demselben Objekt auslassen
- Den Zinssatz nach Ablauf der Zinsbindung nicht mit einem Aufschlag testen
Ergänzend sollten Sie den Beleihungsauslauf und die Rendite prüfen. Eine Übersicht aller Hilfsmittel finden Sie unter Rechner.
Wie empfindlich reagiert der DSCR auf den Zinssatz?
Die folgende Tabelle führt das Rechenbeispiel fort (Reinertrag 102.000 Euro, Darlehen 1.500.000 Euro, anfängliche Tilgung 2,0 Prozent) und variiert nur den angenommenen Zinssatz. Es handelt sich um eine eigene Rechnung mit angenommenen Werten, nicht um Konditionen.
| Angenommener Zins | Kapitaldienst p. a. | DSCR |
|---|---|---|
| 3,5 % | 82.500 € | ≈ 1,24 |
| 4,0 % | 90.000 € | ≈ 1,13 |
| 4,5 % | 97.500 € | ≈ 1,05 |
| 5,0 % | 105.000 € | ≈ 0,97 |
Ein Zinsunterschied von einem Prozentpunkt verändert den Kapitaldienst in diesem Beispiel um 15.000 Euro pro Jahr. Für Anschlussfinanzierungen nach Ablauf der Zinsbindung sollten Sie deshalb mehrere Szenarien rechnen und die Ergebnisse mit Ihrem Finanzierungspartner besprechen.
Welche Unterlagen benötigt die Bank für die Berechnung?
- Mieterliste mit Flächen, Nettokaltmieten, Vertragslaufzeiten und Indexierungen,
- Mietverträge wesentlicher Gewerbemieter, insbesondere Laufzeit und Kündigungsrechte,
- Aufstellung der Bewirtschaftungskosten einschließlich nicht umlagefähiger Positionen,
- Übersicht bestehender Darlehen mit Restschuld, Zinsbindung und Rate,
- bei Betriebsimmobilien Jahresabschlüsse und aktuelle BWA des nutzenden Unternehmens,
- Selbstauskunft und Vermögensübersicht der Darlehensnehmer.
Eine vollständige Unterlagenliste finden Sie im Ratgeber Unterlagen für die Gewerbefinanzierung.
Häufige Fragen
Welcher DSCR ist gut?
Das hängt von Bank, Objekt und Gesamtsituation ab. Je höher der Wert, desto größer der Puffer gegen Mietausfälle oder Zinsänderungen. Ein Finanzierungspartner kann einschätzen, welche Anforderungen für Ihr Vorhaben realistisch sind.
Zählt die Tilgung zum Kapitaldienst?
Ja. Der Kapitaldienst umfasst Zins und Tilgung. Eine höhere Tilgung senkt daher den DSCR, obwohl sie Vermögen aufbaut.
Was kann ich tun, wenn der DSCR zu niedrig ist?
Typische Stellschrauben sind mehr Eigenkapital, eine niedrigere Anfangstilgung, ein geringerer Kaufpreis oder Mietsteigerungspotenzial. Welche Variante sinnvoll ist, klären Sie mit Ihrem Finanzierungspartner. Mehr dazu im Ratgeber Kapitaldienstfähigkeit und DSCR.
Was ist der Unterschied zwischen DSCR und Kapitaldienstfähigkeit?
Die Kapitaldienstfähigkeit ist der Oberbegriff für die Frage, ob Zins und Tilgung bezahlt werden können. Der DSCR ist eine Kennzahl, mit der sich diese Frage als Zahl beantworten lässt.
Gilt der DSCR auch für Betriebsimmobilien?
Ja. Bei eigengenutzten Objekten tritt häufig der nachhaltige Cashflow des Unternehmens an die Stelle der Mieteinnahmen. Mehr dazu unter Immobilienfinanzierung für Unternehmer.
Rechnen Banken genauso wie dieser Rechner?
Nein, nicht zwingend. Banken setzen eigene Bewirtschaftungskosten, Zinsaufschläge und Abschläge an. Der Rechner zeigt Ihnen eine erste Größenordnung auf Basis Ihrer Annahmen.
Was ist der Unterschied zwischen DSCR und ICR?
Der DSCR setzt den Reinertrag ins Verhältnis zu Zins und Tilgung. Die Interest Coverage Ratio (ICR) betrachtet nur den Zinsaufwand. Die ICR fällt daher bei gleichem Objekt höher aus und wird in Kreditverträgen teils zusätzlich als Kennzahl vereinbart.
Wie berücksichtigen Banken Leerstand?
Üblich ist ein Abschlag für Mietausfallwagnis sowie bei bestehendem Leerstand eine vorsichtige Annahme zur Wiedervermietung. Die Höhe legt jede Bank selbst fest.
Sie möchten Ihre Kalkulation mit einem Spezialisten besprechen? Wir leiten Ihre Anfrage an genau einen passenden Finanzierungspartner weiter.
Quellen:
- Dr. Klein Wowi: „Wichtige finanzwirtschaftliche Kennzahlen kennen und steuern“, drklein-wowi.de, 04.07.2023
- Wikipedia: „Debt service coverage ratio“ (Sekundärquelle, Marktpraxis überwiegend USA: 1,15–1,35), en.wikipedia.org, abgerufen 10/2026
Stand: 01.10.2026